未来は分からない。だから配分する。
投資をしていると、どうしても「これから何が上がるのか」を考えたくなります。
米国株なのか、日本株なのか。
株なのか、債券なのか。
私も仕事では毎日のように市場を見ています。
それでも、自分のお金を運用するときには、未来を当て続けることを前提にしたくありません。
未来は分からない。
だから、いくつかの資産に役割を与えて、最初に配分を決めておく。そして相場が動いて配分が崩れたら、予想ではなく、あらかじめ決めたルールに戻る。
このページでは、そんな考え方を実際の数字で記録していきます。
ここで紹介するのは、「おすすめのポートフォリオ」ではありません。
35%、35%、30%という数字が正しいことを証明するためのものでもありません。
予想しない。配分する。
それを実際に続けたらどうなるのか。
一つのモデルとして、長く記録してみようと思います。
3つの資産に、それぞれ仕事を与える
モデルポートフォリオは、とてもシンプルです。
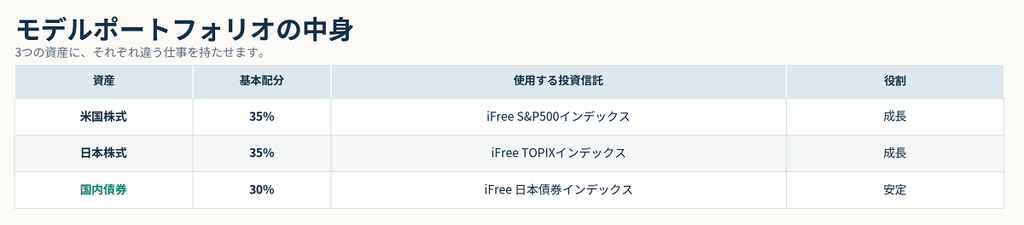
株式には、資産を育てる仕事をしてもらう。
国内債券には、株式とは違う値動きを期待し、ポートフォリオ全体を安定させる仕事をしてもらう。
その役割を分かりやすく見るために、株式70%、国内債券30%。株式部分は米国と日本を半分ずつにしました。
なぜ35%、35%、30%なのか。
正直に言えば、この数字に「理論上の唯一の正解」があるわけではありません。
もっと米国株を増やしてもいいでしょうし、全世界株式を使う考え方もあります。外国債券や金を加える方法もあります。
ここでは、あえて3つに絞りました。
このモデルで見たいのは、「最適な商品は何か」ではなく、異なる役割を持つ資産を組み合わせ、決めた配分を維持すると何が起きるのかだからです。
ルールは、結果を見る前に決める
運用ルールも、先に決めておきます。
基本配分は、
S&P500 35%|TOPIX 35%|国内債券30%
配分を確認するのは半年に一度。2月末と8月末です。
その時点で、いずれかの資産が基本配分から**±5%ポイント以上**ずれていた場合、3資産を35%・35%・30%へ戻します。
範囲内なら、何もしません。
「株が上がりそうだから株を増やす」「景気が悪くなりそうだから債券を増やす」といった変更もしません。
つまり、
半年に一度見る。大きくずれていなければ、何もしない。
かなり退屈なルールです。
でも、個人の資産運用なら、それくらいでいいと思っています。
毎月確認した方がいいのか
リバランスについて調べ始めると、「どのくらいの頻度で確認すればいいのか」という問題が出てきます。
そこで今回、同じ±5%ポイントのルールを使って、毎月末に確認した場合も計算してみました。
半年ごとの確認では、約9年間でリバランスは5回。
毎月確認した場合は6回でした。
最終的な資産額は、半年ごとなら約259万円、毎月なら約257万円。年率リターンは約11.1%と約11.0%でした。
もちろん、これは今回の期間の結果にすぎません。
ただ、少なくともこの9年間では、毎月細かく確認したからといって、結果が大きく変わったわけではありませんでした。
リバランスの「最適な頻度」を探し始めると、それだけで一つの研究テーマになります。
私はそこまで頑張らなくてもいいと思っています。
大事なのは、頻度ではなく、戻る場所を決めておくこと。
そのため、このモデルでは半年に一度だけ確認することにします。
2017年8月から実際にやっていたら
ここからはバックテストです。
3本すべての実績がそろう2017年8月末から、2026年9月18日までを検証しました。
使用したのは、各ファンドの分配金再投資基準価額の日次データです。
2017年8月末に100万円を投資したとすると、35/35/30のモデルポートフォリオは、2026年9月に約259万円になりました。
累積リターンは約**+159%。年率では約11.1%**です。
ただ、この数字だけを見て「うまくいった」と考えるのは少し違います。
同じ期間に、それぞれの資産がどう動いたのかを見てみます。
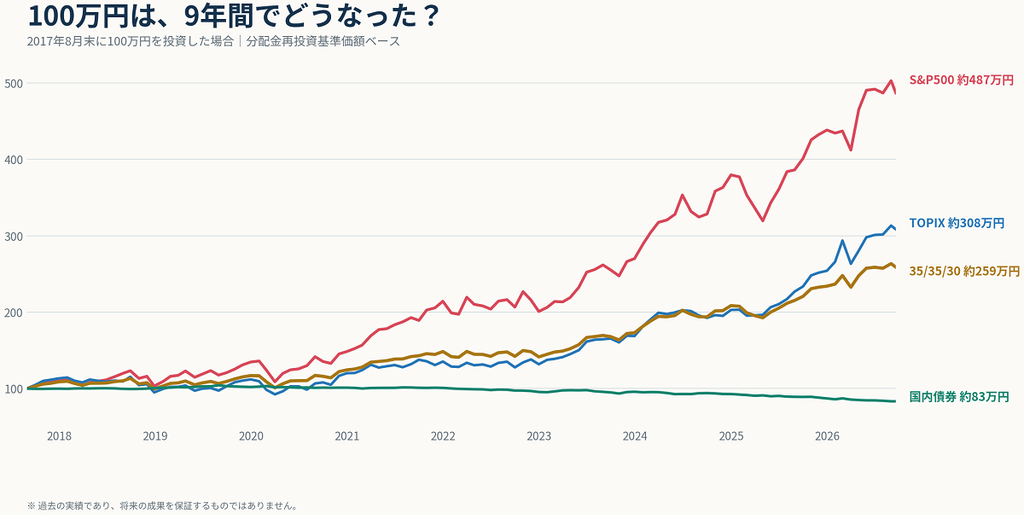
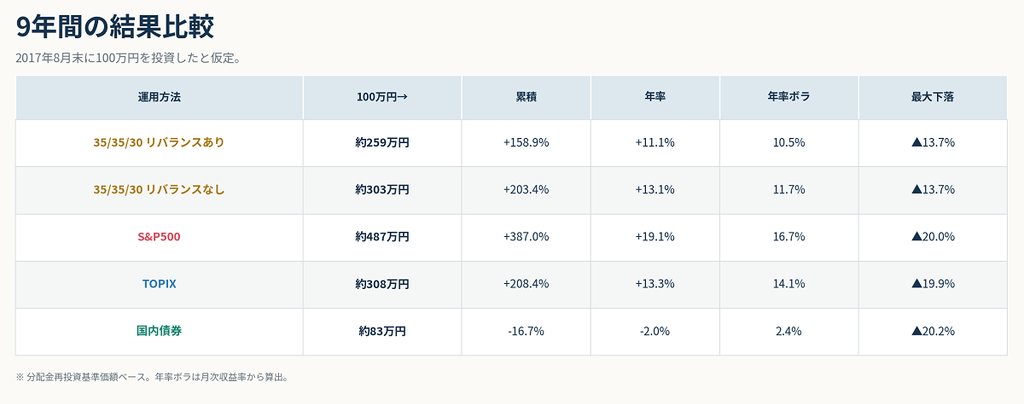
一目で分かると思います。
この期間では、S&P500が圧倒的に強い結果になりました。
一方、国内債券は100万円を下回っています。
結果だけを振り返れば、30%を国内債券に置いたことは、ポートフォリオのリターンを押し下げました。
「だったら、債券なんて持たずにS&P500だけでよかったじゃないか」
そう考えることもできます。
実際、この9年間については、その通りです。
でも、2017年には結果を知らなかった
一度だけ、2017年8月末に戻ってみます。
その日の私たちは、その後の相場を知りません。
新型コロナによる世界的な市場急落も、その後の急回復も、インフレも、世界的な金利上昇も、円安も、その後の米国株の上昇も知りません。
その状態で、
「これから9年間はS&P500が一番強い」
と判断できたでしょうか。
少なくとも、このモデルポートフォリオでは、そういう能力を前提にしません。
だから、結果を見てから一番上がった資産を選ぶのではなく、
未来が分からないことを前提に、先に配分を決める。
そこから始めています。
リバランスしない方が、もっと増えた
もう一つ、面白い結果が出ました。
同じ35%・35%・30%からスタートして、一度もリバランスしなかった場合です。
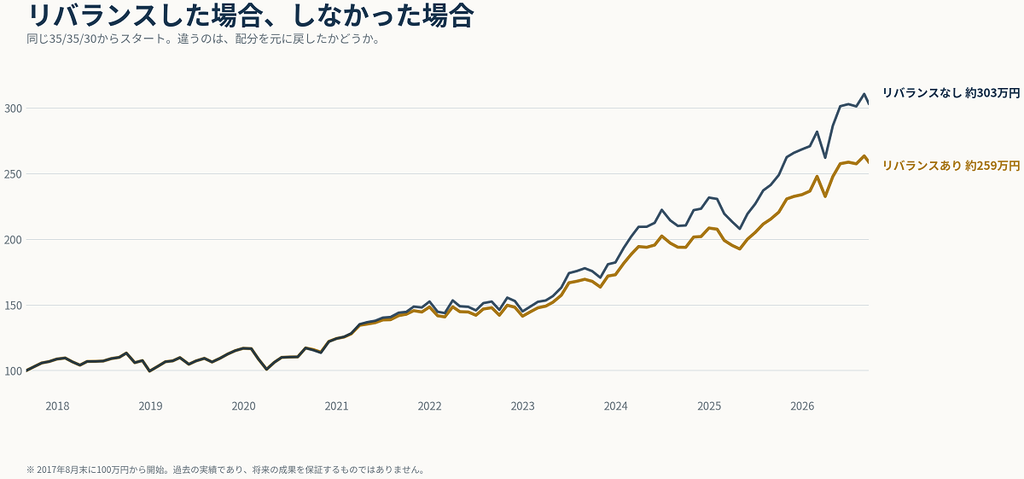
リバランスした場合は約259万円。
しなかった場合は約303万円。
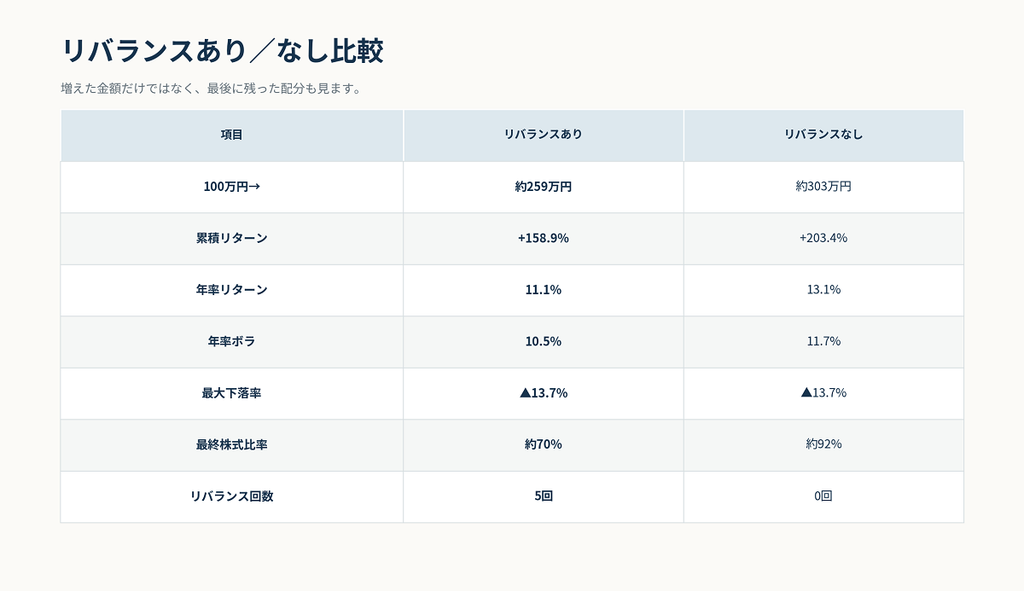
これだけを見ると、
「リバランスなんてしない方がよかったじゃないか」
と思います。
その通りです。
少なくとも、この期間の最終的な資産額だけを比べれば、リバランスしない方がよい結果でした。
ただし、その裏側でもう一つ変わったものがあります。
資産配分です。
増えたのは、資産額だけではない
35%・35%・30%で始めたポートフォリオをそのまま放置すると、2026年9月には、
S&P500 約56%
TOPIX 約36%
国内債券 約8%
になりました。
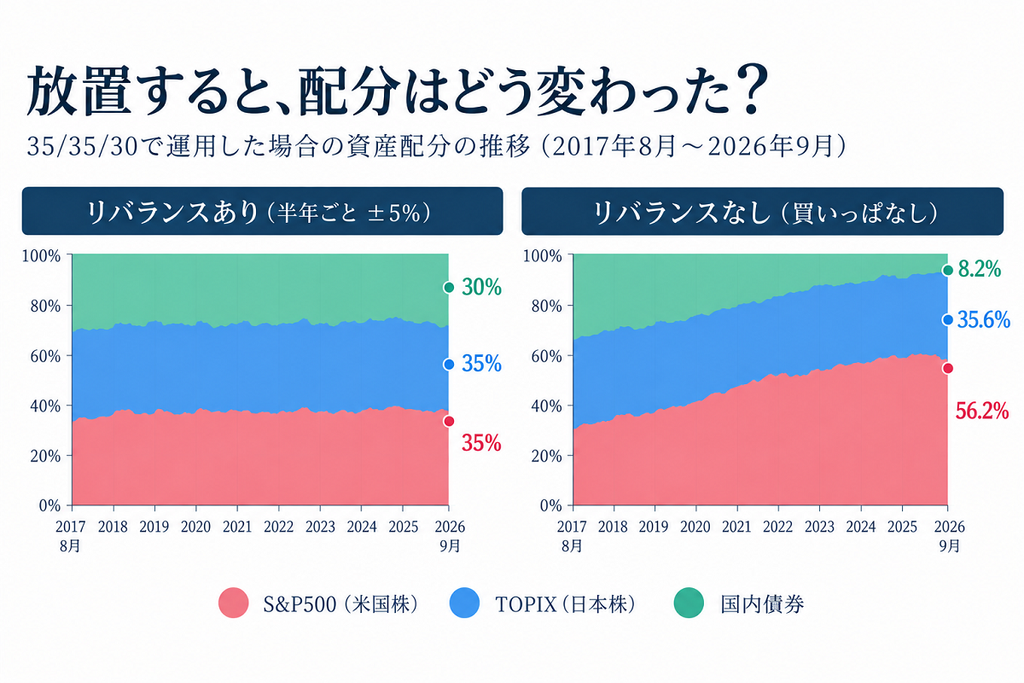
株式比率は、約70%から約92%へ。
もはや、最初に作った「株式70%・債券30%」のポートフォリオとはかなり違います。
つまり、
増えたのは資産額だけではありません。取っているリスクも変わっていました。
株式が上昇するたびに何もしなければ、結果として株式比率を増やし続けることになります。
自分では何も決めていないようで、実際には相場に資産配分を決めてもらっている。
私は、それよりも自分で決めた場所へ戻したいと思っています。
リバランスは、儲けるためにするのか
リバランスについて、
「値上がりしたものを売って、値下がりしたものを買えばリターンを高められる」
と説明されることがあります。
そうなることもあるでしょう。
でも、今回のバックテストではそうなりませんでした。
リバランスした方が、リターンは低かった。
最大下落率についても、今回の期間ではリバランスあり・なしともに約▲13.7%で、大きな差はありませんでした。
それでも私は、この結果を見て「リバランスは失敗だった」とは考えません。
なぜなら、このモデルでリバランスに期待している仕事は、リターンを最大化することではないからです。
自分が最初に選んだリスクへ戻ること。
そのために行います。
リバランスによって儲かったか。
それよりも、
リバランスによって、自分が最初に選んだ場所へ戻れたか。
このモデルでは、そちらを見たいと思っています。
9年間で、リバランスしたのは5回だけ
半年に一度確認していますが、毎回売買するわけではありません。
実際にリバランスが発動したのは、約9年間で5回でした。
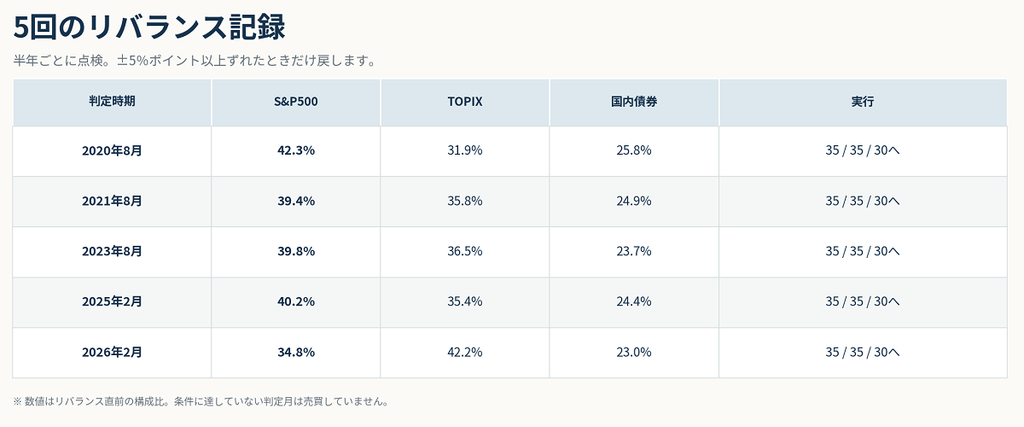
2020年8月にはS&P500が約42%まで増えていました。
一方、2026年2月にはTOPIXが約42%まで増えています。
いつも同じ資産を売るわけではありません。
そのとき上昇して基本配分から大きく離れた資産を減らし、35/35/30へ戻す。
条件に達していなければ、何もしない。
投資を続けるために、毎日判断する必要はありません。
むしろ、判断する回数を減らすためにルールを作る。
仕組みが、感情の代わりに判断する。
そのくらいが、個人のお金との付き合い方としてはちょうどいいと思っています。
「だったら、バランス型ファンド一本でよくないですか?」
ここまで読んで、そう思った人もいるかもしれません。
はい。
それでもいいと思います。
自分が望む資産配分に近く、コストにも納得できるバランス型ファンドがあるなら、それ一本で運用するのもシンプルな方法です。
このモデルポートフォリオで3本を別々にしているのは、「3本持った方が優れている」と言いたいからではありません。
理由の一つは、それぞれの資産の仕事を見えるようにしたいからです。
米国株がどう動いたか。
日本株がどう動いたか。
国内債券がどう動いたか。
配分がどう崩れ、リバランスによって何を減らし、何を増やしたのか。
別々にしておくと、それがよく見えます。
ある意味、このモデルポートフォリオは、バランス型ファンドの中で起きていることを透明な箱にして観察しているとも言えます。
自分で組むからできることもある
一方で、資産を別々に持つことには自由度があります。
たとえばNISA。
期待リターンが高く、長期的に売却益も大きくなりやすい株式をNISAで保有し、債券を課税口座に置く、といった考え方もできます。
もちろん、必ずそうすべきという話ではありません。
取り崩す時期になれば、
「今年は債券から使う」
「株式が大きく上がったので、株式を売って生活費を確保しながら配分を戻す」
といったこともできます。
バランス型一本なら、こうした資産単位の操作はできません。
その代わり、資産配分の管理をファンドに任せられます。
つまり、
シンプルさを取るか、自由度を取るか。
ここにも、その人なりの配分があります。
自分で3本持つこと自体が目的ではありません。
このページを読んだ結果、
「私は面倒だからバランス型一本でいい」
と思ったなら、それも十分に合理的な結論だと思います。
35/35/30は、おすすめ配分ではありません
ここは大事なので、もう一度書いておきます。
このモデルポートフォリオは、
「皆さんもS&P500を35%、TOPIXを35%、国内債券を30%持ちましょう」
という提案ではありません。
必要なリターンも、取れるリスクも、お金を使う時期も、人によって違います。
長い時間をかけて積み立てている人なら、株式比率をもっと高くする考え方もあります。
近いうちに使うお金なら、そもそも同じリスクを取る必要はないかもしれません。
大切なのは35/35/30という数字そのものではなく、
自分は何のために、そのリスクを取っているのか。
そこを考えてから、自分の配分を決めることだと思っています。
ここまではバックテスト。ここからはフォワード。
2017年8月末から2026年9月18日までの数字は、バックテストです。
私たちは、すでに結果を知っています。
だから、どれだけ気をつけても、過去を見る目には後知恵が入ります。
でも、ここから先は違います。
2026年9月以降の相場を、私も知りません。
米国株がさらに上がるかもしれません。
日本株が一番強くなるかもしれません。
国内債券が、今度は期待した仕事をするかもしれません。
3つとも下がることだってあるでしょう。
分かりません。
だから、ルールは変えません。
毎月一度、モデルポートフォリオの現在地を記録します。
そして2月と8月には配分を確認する。
±5%ポイント以内なら、
「今月も、何もしません。」
それで終わる月もあると思います。
むしろ、そんな月がたくさんあっていい。
このモデルポートフォリオで記録したいのは、毎月何を売買したかではありません。
何もしなくてよかった月も含めて、ルールを守り続けるとどうなるのか。
それを、これから実際の時間の中で見ていきたいと思っています。
一番高いリターンを目指すポートフォリオではない
このモデルポートフォリオが、これから一番高いリターンを出すとは思っていません。
むしろ、そうならない可能性は普通にあります。
今回のバックテストが、すでにそれを見せています。
それでも、未来が分からないからこそ、最初に配分を決める。
相場が動いても、予想ではなくルールに戻る。
このページで記録したいのは、35%・35%・30%という数字の正しさではありません。
未来を当てなくても、投資を続けることはできる。
その一つの例を、これから実際の数字で残していこうと思います。
そして記録をつけ終えたら、証券口座を閉じる。
相場のことは相場に任せて、日常に戻る。
投資に、人生を使いすぎないために。
データと計算について
バックテストには、個人投資家でも投資可能な、iFree S&P500インデックス、iFree TOPIXインデックス、iFree 日本債券インデックスの分配金再投資基準価額の日次データを使用しています。
2017年8月末を起点とし、月末データから月次収益率を計算しています。
モデルポートフォリオはS&P500 35%、TOPIX 35%、国内債券30%で開始。2月末と8月末に配分を確認し、いずれかの資産が基本配分から±5%ポイント以上乖離した場合、3資産すべてを35/35/30へ戻すものとしています。
分配金再投資基準価額は、税引前分配金を再投資したと仮定した値です。実際の投資家の収益は、税金や取引条件などによって異なります。
過去の運用実績およびバックテストは、将来の運用成果を示唆・保証するものではありません。
バックテスト期間:2017年8月31日〜2026年9月18日
フォワード運用記録:2026年9月〜